
Optimisation sociale et fiscale
🧾 Forfait mobilités durables : aider les salariés à venir travailler autrement
Thématique : Loi DDADUE : Quelles conséquences concrètes en paie ?
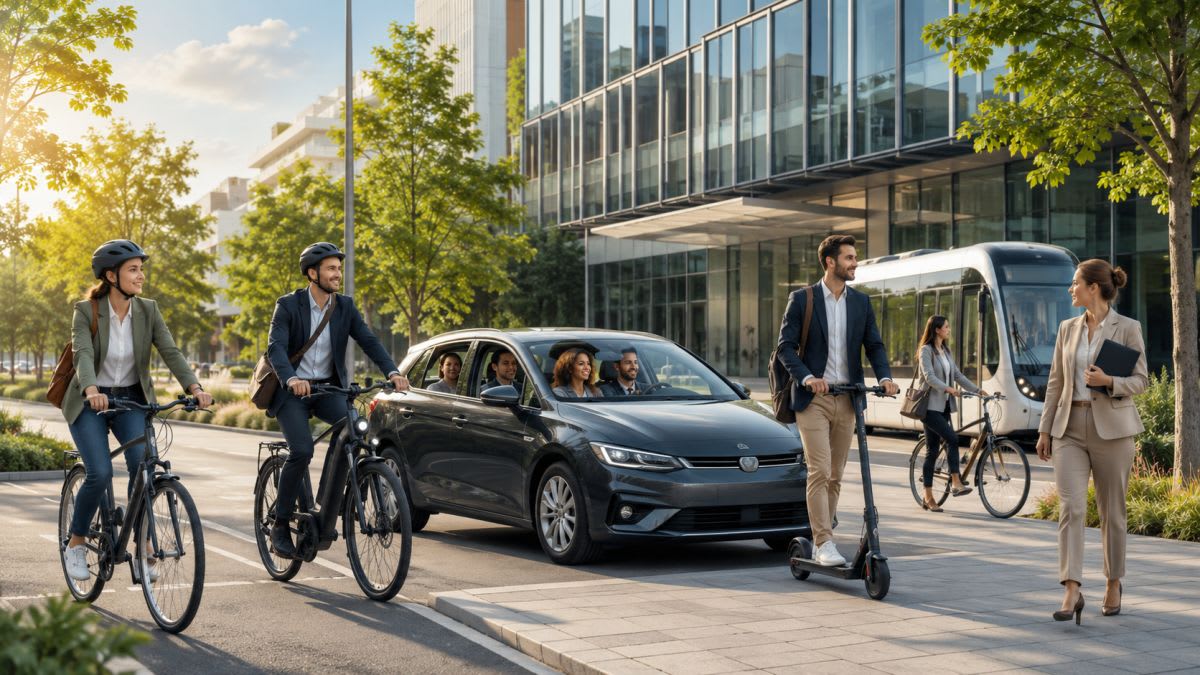
Le forfait mobilités durables, souvent appelé FMD, est un dispositif qui permet à l’employeur de prendre en charge une partie des frais engagés par les salariés pour leurs trajets domicile-travail lorsqu’ils utilisent des modes de transport plus propres, partagés ou alternatifs. 🚲
C’est un outil intéressant pour l’entreprise, car il permet de répondre à plusieurs enjeux : améliorer le pouvoir d’achat, encourager des mobilités plus responsables, soutenir la politique RSE et proposer un avantage concret aux salariés.
Pour la paie, le dispositif doit toutefois être bien encadré. Les exonérations sociales et fiscales dépendent de plafonds, de justificatifs, du mode de transport utilisé et des cumuls éventuels avec d’autres prises en charge, notamment les abonnements de transports publics.
🔎 Le principe
Le forfait mobilités durables permet de prendre en charge certains frais de déplacement domicile-travail lorsque le salarié utilise un mode de transport éligible.
Les principaux modes concernés sont notamment :
🚲 vélo personnel, mécanique ou à assistance électrique ;
🚗 covoiturage, comme conducteur ou passager ;
🛴 engins de déplacement personnels motorisés électriques, comme trottinettes, monoroues, gyropodes ou hoverboards ;
🛵 certains engins, cyclomoteurs ou motocyclettes en location ou en libre-service ;
🚙 autopartage avec des véhicules à faibles émissions ;
🚌 transports publics hors abonnement, selon les conditions applicables.
Attention : l’abonnement de train, de métro, de bus ou de tramway relève en principe de la prise en charge obligatoire des titres d’abonnement aux transports publics. Il ne faut donc pas confondre cette prise en charge avec le forfait mobilités durables.
Le FMD n’est pas obligatoire. Il est mis en place par accord collectif ou, à défaut, par décision unilatérale de l’employeur après consultation du CSE lorsqu’il existe.
💶 Le plafond d’exonération en 2026
En 2026, le forfait mobilités durables peut bénéficier d’une exonération sociale et fiscale dans la limite de :
➡️ 600 € par an et par salarié ;
➡️ ou 900 € par an et par salarié en cas de cumul avec la prise en charge des abonnements de transports publics ou de services publics de location de vélos.
Il est important de bien formuler ce point : l’employeur peut décider de verser plus que 600 €, mais l’exonération est limitée. La fraction excédentaire doit alors être traitée en paie comme un élément soumis, sauf règle particulière applicable.
En cas de cumul avec un abonnement de transport public, il ne faut pas regarder uniquement le montant du FMD. Il faut additionner les remboursements concernés pour vérifier le plafond global d’exonération.
🧮 Cas n° 1 : salarié venant en vélo
Un salarié vient travailler en vélo trois jours par semaine.
L’entreprise décide de lui verser un forfait mobilités durables de 40 € par mois.
Calcul annuel :
➡️ 40 € × 12 mois = 480 €.
Le montant reste inférieur au plafond d’exonération de 600 €.
En paie :
🧾 forfait mobilités durables : 40 € par mois ;
🧾 montant non soumis à cotisations si les conditions sont remplies ;
🧾 net à payer augmenté de 40 € ;
🧾 justificatif à conserver : attestation sur l’honneur ou justificatif prévu par la politique interne.
Le salarié bénéficie donc de 480 € par an pour ses trajets domicile-travail, sans cotisations sociales classiques si le dispositif est correctement justifié et paramétré.
🧮 Cas n° 2 : salarié en covoiturage
Une salariée fait du covoiturage comme passagère quatre jours par semaine.
L’entreprise met en place un forfait de 50 € par mois.
Calcul annuel :
➡️ 50 € × 12 mois = 600 €.
Le plafond annuel d’exonération est atteint, mais non dépassé.
En paie :
🧾 montant annuel : 600 € ;
🧾 exonération possible si les conditions sont respectées ;
🧾 aucune fraction à soumettre ;
🧾 suivi annuel indispensable pour éviter tout dépassement.
Ce cas utilise entièrement le plafond d’exonération du forfait mobilités durables.
🧮 Cas n° 3 : cumul avec un abonnement de transport
Un salarié utilise le train pour venir travailler et un vélo pour rejoindre la gare.
Son abonnement de transport coûte 95 € par mois.
L’employeur prend en charge 50 %, soit :
➡️ 47,50 € par mois.
Sur l’année :
➡️ 47,50 € × 12 = 570 €.
L’entreprise souhaite également verser un forfait mobilités durables de 400 €.
Total annuel des prises en charge :
➡️ 570 € + 400 € = 970 €.
En cas de cumul entre prise en charge des transports publics et FMD, la limite globale d’exonération est de 900 €.
La fraction excédentaire est donc :
➡️ 970 € - 900 € = 70 €.
En paie, ces 70 € doivent être sécurisés. Ils peuvent devoir être soumis à cotisations sociales et à l’impôt selon le traitement applicable.
Le bon réflexe est donc le suivant : en cas de cumul, il ne faut jamais contrôler uniquement le FMD. Il faut additionner la prise en charge transport public et le forfait mobilités durables.
⚠️ Cas particulier : abonnement transport déjà supérieur à 900 €
Si la prise en charge de l’abonnement de transport public dépasse déjà 900 € par an, le forfait mobilités durables ne bénéficie plus d’exonération dans le cadre du cumul.
C’est un point important pour les salariés utilisant des abonnements coûteux, notamment certains abonnements ferroviaires.
La prise en charge obligatoire du transport public peut rester exonérée selon ses propres règles, mais le FMD ajouté en plus ne bénéficie pas automatiquement d’une exonération.
📌 Pourquoi c’est intéressant pour l’entreprise ?
Le forfait mobilités durables est un avantage très lisible pour les salariés.
Il répond à une dépense quotidienne : venir travailler.
Un salarié qui reçoit 40 €, 50 € ou 60 € par mois au titre de ses trajets ressent directement l’effet du dispositif.
Pour l’entreprise, le FMD permet aussi de communiquer sur :
🌱 la transition écologique ;
🚲 la mobilité douce ;
🤝 la qualité de vie au travail ;
💶 le pouvoir d’achat ;
🏢 l’attractivité employeur.
C’est un dispositif simple à comprendre, mais qui doit être rigoureux en paie.
🧾 Comment le gérer en paie ?
Le FMD peut être versé mensuellement, trimestriellement ou annuellement.
En paie, une rubrique distincte est recommandée, par exemple :
➡️ “Forfait mobilités durables exonéré”.
Si le montant reste dans les limites d’exonération et que les justificatifs sont réunis, il ne doit pas augmenter le brut soumis à cotisations.
En revanche, le logiciel de paie doit permettre un suivi annuel salarié par salarié.
Il est aussi recommandé de prévoir deux rubriques :
✅ une rubrique exonérée ;
✅ une rubrique soumise en cas de dépassement du plafond.
Cela évite les régularisations tardives en fin d’année.
📂 Quels justificatifs conserver ?
L’entreprise doit pouvoir démontrer que le salarié utilise bien un mode de transport éligible.
Les justificatifs peuvent être :
📄 attestation sur l’honneur ;
📄 justificatif d’abonnement à un service de vélo ;
📄 relevé de covoiturage ;
📄 facture d’un service de mobilité ;
📄 attestation annuelle du salarié ;
📄 document interne précisant les modalités du dispositif.
Le plus simple est souvent de prévoir une attestation annuelle, complétée par des justificatifs lorsque l’entreprise souhaite un contrôle plus précis.
Cette attestation doit être renouvelée chaque année civile.
🚨 Les erreurs fréquentes
Les principales erreurs à éviter sont les suivantes :
❌ verser le FMD sans justificatif ;
❌ oublier que 600 € est un plafond d’exonération, pas forcément un plafond de versement ;
❌ oublier le plafond global de 900 € en cas de cumul avec les transports publics ;
❌ confondre FMD et prise en charge obligatoire des abonnements de transport ;
❌ confondre FMD et prime carburant ;
❌ verser la même somme à tous sans vérifier les conditions d’éligibilité ;
❌ ne pas mentionner le montant sur le bulletin de paie ;
❌ ne pas suivre le cumul annuel salarié par salarié ;
❌ ne pas prévoir de rubrique soumise en cas de dépassement.
📌 Les bons réflexes paie/RH
Pour sécuriser le forfait mobilités durables, il faut :
✅ définir les modes de transport acceptés ;
✅ formaliser le dispositif par accord ou décision unilatérale ;
✅ consulter le CSE lorsqu’il existe et que le dispositif est mis en place par décision unilatérale ;
✅ prévoir une attestation annuelle ;
✅ fixer un montant clair ;
✅ contrôler le cumul annuel salarié par salarié ;
✅ vérifier le cumul avec les abonnements de transport public ;
✅ prévoir une rubrique exonérée et une rubrique soumise ;
✅ mentionner le montant sur le bulletin ;
✅ conserver les justificatifs.
💡 À retenir
Le forfait mobilités durables est un très bon levier de pouvoir d’achat et de mobilité responsable.
Il peut permettre de verser jusqu’à 600 € par an et par salarié en exonération, ou jusqu’à 900 € en cas de cumul avec la prise en charge des abonnements de transports publics ou de location de vélos.
Mais la sécurisation paie repose sur trois points essentiels :
📌 un mode de transport éligible ;
📌 un justificatif ou une attestation ;
📌 un suivi annuel des plafonds et des cumuls.
Un FMD bien paramétré est simple pour le salarié, utile pour l’entreprise et sécurisé pour la paie. 🚲✅
Article de référence
loi DDADUE et ses conséquencesDans la même thématique
loi DDADUE et ses conséquences
La loi DADDUE modifie en profondeur la gestion des congés payés en cas d'arrêt maladie, alignant le droit français sur les normes européennes. Désormais, les salariés acquièrent des congés payés pendant un arrêt maladie non professionnel, avec un régime d'acquisition et de report spécifique. L'employeur doit informer individuellement et de façon traçable chaque salarié de ses droits et de la date limite de prise des congés ; sans cette information, les droits ne sont pas perdus. Les arrêts pour accident du travail ou maladie professionnelle (AT/MP) continuent d'être assimilés à du temps de travail effectif pour l'acquisition des congés, dans la limite d'un an. Un suivi précis des compteurs de congés et une gestion rigoureuse des notifications sont essentiels pour limiter les risques prud’homaux et maîtriser le coût employeur. Les conventions collectives peuvent prévoir des dispositifs plus favorables, qui s’appliquent s’ils sont plus avantageux que la loi. Le niveau de maturité attendu du lecteur est élevé, visant principalement les professionnels RH, gestionnaires de paie et dirigeants. Les leviers d’action identifiés sont la mise à jour des outils de paie, la formation des équipes, l’audit des situations passées et l’externalisation éventuelle de la gestion paie.
Lire l'article →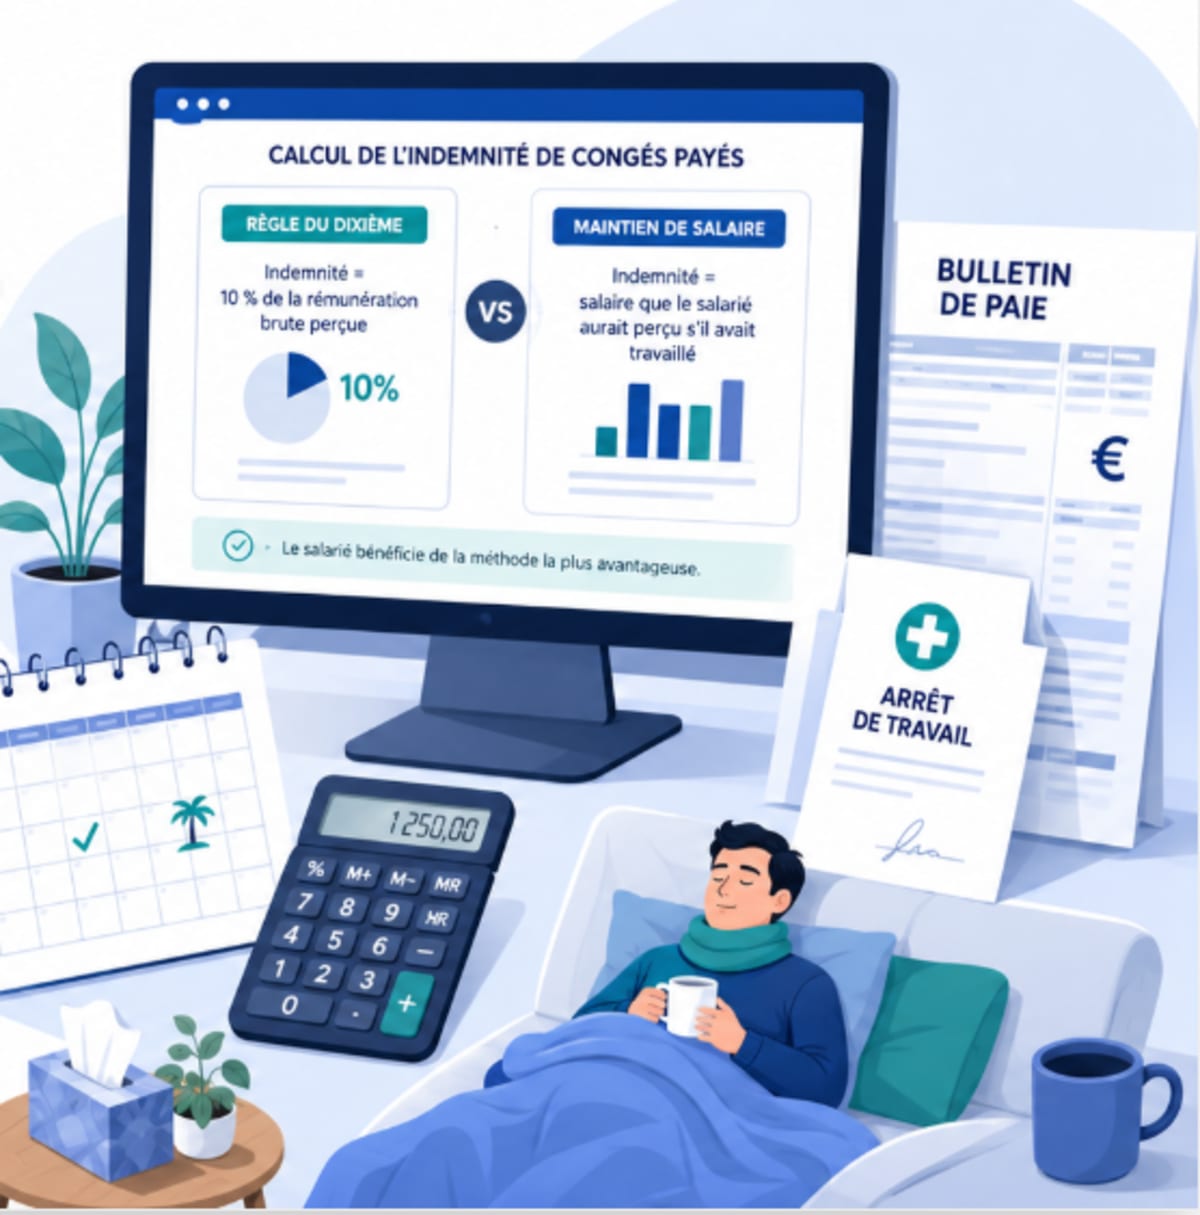
💶 Indemnité de congés payés : règle du dixième, maintien de salaire et maladie
La loi DDADUE modifie la prise en compte des arrêts maladie dans le calcul de l’indemnité de congés payés, en plus de permettre l’acquisition de jours pendant certaines absences. La paie doit comparer deux méthodes et retenir la plus favorable au salarié : le maintien de salaire et la règle du dixième, calculée à partir de la rémunération de référence. Pour une maladie non professionnelle, la rémunération reconstituée correspondant à l’arrêt est prise en compte à 80 % dans la base du dixième. Pour un accident du travail ou une maladie professionnelle, elle est prise en compte à 100 %. Les primes et rémunérations variables compliquent la reconstitution de la base et nécessitent une analyse des éléments de salaire. Les erreurs peuvent affecter l’indemnité versée lors de la prise de congés ou du départ du salarié, ainsi que les provisions comptables. Les contrôles portent notamment sur la nature de l’arrêt, les jours acquis, la rémunération de référence, la comparaison des méthodes et les règles conventionnelles applicables.
Lire l'article →
⚖️ Solde de tout compte : attention aux congés payés acquis pendant la maladie
L’article explique comment les arrêts maladie et accidents du travail influent sur les congés payés dus au départ d’un salarié. Depuis la loi DDADUE, un arrêt maladie non professionnelle ouvre droit à 2 jours ouvrables par mois, dans la limite de 24 jours par période de référence. Les congés acquis et non pris doivent être intégrés à l’indemnité compensatrice versée avec le solde de tout compte. L’article illustre ce calcul avec une salariée ayant acquis 10 jours pendant cinq mois de maladie, en plus de 5 jours acquis après sa reprise. En accident du travail ou maladie professionnelle, l’acquisition est en principe de 2,5 jours ouvrables par mois. Les congés acquis avant l’arrêt et reportés doivent aussi être examinés selon les délais applicables et l’information transmise au salarié. Destiné aux professionnels de la paie, l’article souligne les risques d’un compteur logiciel incorrect et présente les points à vérifier, dont la qualification des absences, les périodes de référence, la valorisation et les conséquences sur les cotisations et la DSN.
Lire l'article →