
Actualités et évolutions de la législation sociale
Rupture conventionnelle : le guide expert paie pour sécuriser l’indemnité, le bulletin et la DSN en 2026 🧾🤝
Thématique : Actualités sociales et évolutions législatives impactant la gestion de la paie
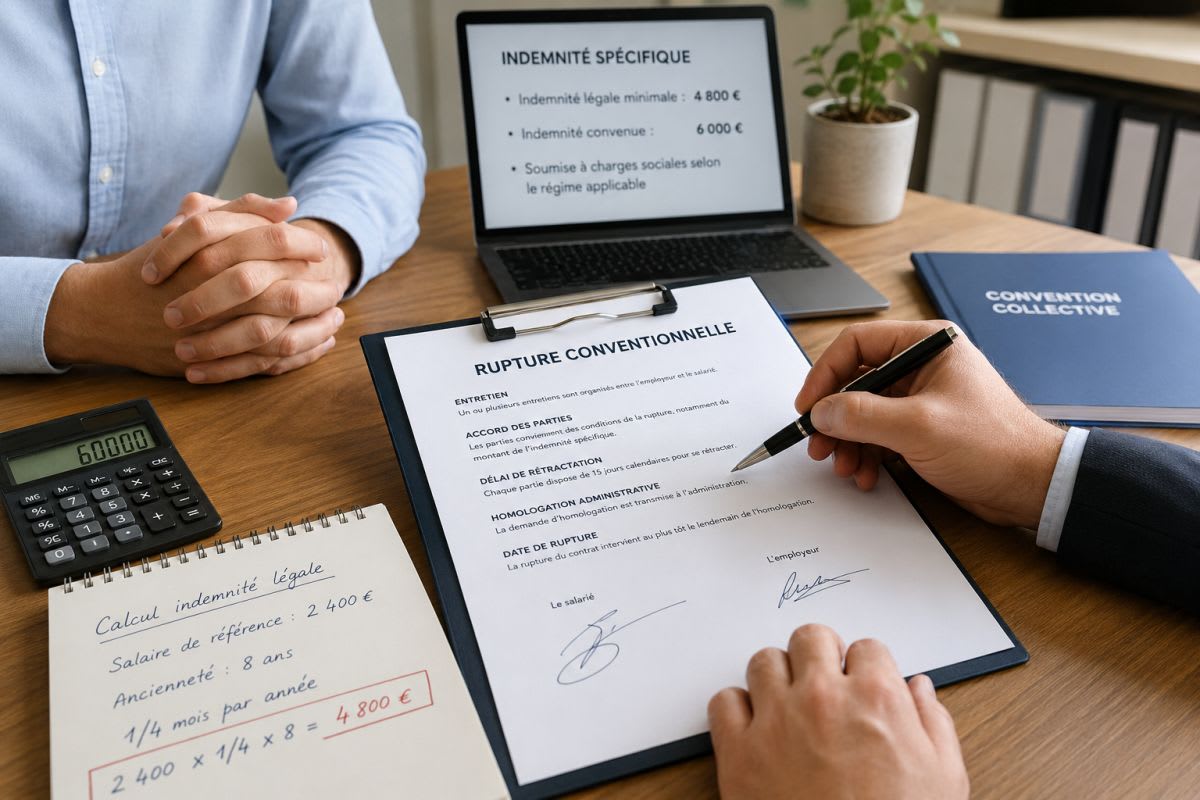
La rupture conventionnelle est devenue un mode de rupture très utilisé en entreprise. Elle permet à l’employeur et au salarié de mettre fin ensemble à un CDI, dans un cadre négocié, sécurisé et homologué par l’administration.
Mais côté paie, elle ne doit jamais être traitée comme une simple “sortie salarié”. Une rupture conventionnelle mal calculée peut générer un redressement, une contestation prud’homale, une erreur DSN ou un mauvais net fiscal.
En 2026, le sujet est encore plus important avec la contribution patronale spécifique fixée à 40 % sur la part exonérée de cotisations sociales de l’indemnité de rupture conventionnelle. Le Code de la sécurité sociale prévoit ce taux à 40 % pour les indemnités versées à l’occasion d’une rupture conventionnelle, pour leur part exclue de l’assiette des cotisations.
L’objectif de cet article est simple : expliquer la rupture conventionnelle avec un regard d’expert paie, sans jargon inutile, mais avec les bons réflexes pour sécuriser le dossier.
Rupture conventionnelle : de quoi parle-t-on exactement ? 🔍
La rupture conventionnelle individuelle concerne uniquement le CDI. Elle ne s’applique pas au CDD, au contrat d’intérim ou au contrat d’apprentissage. Ce n’est ni une démission, ni un licenciement : c’est une rupture du contrat décidée d’un commun accord entre l’employeur et le salarié.
La rupture conventionnelle permet à l’employeur et au salarié de rompre d’un commun accord un CDI, dans le cadre d’une procédure spécifique comprenant notamment un ou plusieurs entretiens, un délai de rétractation et une demande d’homologation.
Le point essentiel est le consentement. Aucune des deux parties ne peut imposer une rupture conventionnelle à l’autre. L’accord doit être libre et éclairé. C’est d’ailleurs l’un des principaux points de contrôle en cas de contentieux.
💡 Réflexe expert paie/RH : avant de parler d’indemnité, il faut sécuriser le cadre juridique. Une indemnité bien calculée ne sauvera pas une rupture signée sous pression ou dans un contexte de vice du consentement.
Les étapes de la procédure à respecter 📆
La rupture conventionnelle obéit à une procédure précise.
D’abord, l’employeur et le salarié doivent se rencontrer lors d’au moins un entretien. Cet entretien permet d’échanger sur le principe de la rupture, la date envisagée de fin du contrat, le montant de l’indemnité spécifique et les conditions pratiques de sortie.
Ensuite, les parties signent la convention de rupture. Ce document doit notamment mentionner la date de rupture envisagée, le montant de l’indemnité spécifique et les informations nécessaires à l’homologation.
Après la signature, chaque partie bénéficie d’un délai de rétractation de 15 jours calendaires. Ce délai commence le lendemain de la signature de la convention. Une fois ce délai terminé, la demande d’homologation peut être transmise à l’administration.
L’administration dispose ensuite de 15 jours ouvrables à compter du lendemain de la réception de la demande pour vérifier la validité de la convention. Sans réponse dans ce délai, l’homologation est réputée acquise.
🎯 Point paie important : le contrat ne doit pas être soldé avant la date de rupture homologuée. Il faut attendre la date réelle de fin de contrat pour établir le dernier bulletin et les documents de sortie.
Rupture conventionnelle pendant un arrêt maladie : que dit la Cour de cassation en 2026 ? 🩺
C’est l’actualité importante à intégrer.
Dans un arrêt du 17 juin 2026, la Cour de cassation a jugé qu’une proposition de rupture conventionnelle durant un arrêt de travail ne constitue pas, en soi, un élément matériel laissant supposer l’existence d’une discrimination en raison de l’état de santé.
En d’autres termes, proposer une rupture conventionnelle à un salarié en arrêt maladie n’est pas automatiquement discriminatoire.
Cette solution est cohérente avec le principe selon lequel une rupture conventionnelle peut être valablement conclue pendant certaines périodes de suspension du contrat, à condition que le consentement du salarié soit libre et éclairé.
Mais attention : cela ne veut pas dire qu’il n’existe aucun risque. La proposition de rupture conventionnelle pendant un arrêt maladie n’est pas discriminatoire à elle seule. En revanche, elle pourrait le devenir si elle s’inscrit dans un contexte plus large : pression, menaces, volonté d’écarter le salarié en raison de son état de santé, absence d’alternative, propos maladroits, calendrier suspect ou licenciement intervenant ensuite dans des conditions discutables.
💡 Réflexe expert RH/paie : lorsqu’une rupture conventionnelle est envisagée pendant un arrêt maladie, il faut documenter le dossier. Il faut pouvoir démontrer que l’initiative, les échanges, la négociation et le consentement sont étrangers à l’état de santé du salarié.
L’indemnité spécifique de rupture conventionnelle : comment la calculer ? 🧮
La rupture conventionnelle ouvre droit à une indemnité spécifique. C’est l’un des points les plus importants du dossier, car cette indemnité ne peut jamais être inférieure au minimum légal ou conventionnel applicable.
En pratique, le salarié dont la rupture conventionnelle est homologuée doit percevoir une indemnité spécifique de rupture conventionnelle au moins égale à l’indemnité légale de licenciement ou, si elle est plus favorable, à l’indemnité conventionnelle de licenciement prévue par la convention collective.
Le premier réflexe paie est donc de procéder en trois étapes :
calculer l’indemnité légale de licenciement ;
vérifier si la convention collective prévoit une indemnité plus favorable ;
comparer ce minimum avec le montant négocié entre l’employeur et le salarié.
Le montant indiqué dans la convention de rupture doit être au moins égal au minimum applicable. Les parties peuvent bien sûr prévoir un montant supérieur. Dans ce cas, on parle souvent d’indemnité supra-légale ou supra-conventionnelle.
Le salaire de référence à retenir
Le calcul de l’indemnité repose sur un salaire de référence. En paie, il faut retenir la formule la plus avantageuse pour le salarié entre :
la moyenne mensuelle des 12 derniers mois précédant la rupture ;
ou la moyenne mensuelle des 3 derniers mois.
Lorsque l’on retient la moyenne des 3 derniers mois, les primes annuelles, semestrielles ou exceptionnelles doivent être prises en compte au prorata.
Une fois le salaire de référence déterminé, l’indemnité légale se calcule selon la formule suivante :
1/4 de mois de salaire par année d’ancienneté pour les 10 premières années ;
1/3 de mois de salaire par année d’ancienneté à partir de la 11e année.
Exemple simple
Un salarié a 8 ans d’ancienneté.
Son salaire de référence est de 2 400 € brut.
Sa convention collective ne prévoit pas d’indemnité plus favorable.
Le calcul de l’indemnité légale est donc :
2 400 € × 1/4 × 8 = 4 800 €
L’indemnité spécifique de rupture conventionnelle ne pourra donc pas être inférieure à 4 800 €.
Si l’employeur et le salarié négocient une indemnité de 6 000 €, ce montant est possible, car il est supérieur au minimum légal. Il faudra ensuite appliquer le bon traitement social, fiscal, CSG/CRDS et la contribution patronale spécifique applicable à l’indemnité de rupture conventionnelle.
Et si le salarié est en arrêt maladie ? 🩺
C’est un point très important en paie. Lorsqu’un salarié est en arrêt maladie avant la rupture conventionnelle, les derniers bulletins peuvent présenter une rémunération réduite, notamment en raison des IJSS, d’un maintien partiel de salaire ou d’une absence non totalement indemnisée.
Dans ce cas, il ne faut pas calculer automatiquement l’indemnité sur les montants diminués par l’arrêt maladie. Cela pourrait minorer artificiellement l’indemnité du salarié.
Le bon réflexe consiste à neutraliser l’impact de l’absence maladie afin de retenir une rémunération représentative du salaire habituel. En pratique, il faut soit reconstituer le salaire que le salarié aurait perçu s’il avait travaillé normalement, soit s’appuyer sur une période antérieure non affectée par l’arrêt, selon le contexte et la règle applicable.
L’objectif est simple : l’arrêt maladie ne doit pas pénaliser le salarié dans le calcul de son indemnité minimale.
Exemple avec arrêt maladie
Un salarié a 6 ans d’ancienneté.
Son salaire habituel est de 2 800 € brut par mois.
Il est en arrêt maladie sur les 3 derniers mois.
En raison de cet arrêt, ses bulletins font apparaître seulement 1 600 € brut par mois.
Si l’on calculait l’indemnité sur 1 600 €, le résultat serait :
1 600 € × 1/4 × 6 = 2 400 €
Mais ce calcul serait défavorable, car il intègre l’effet de l’arrêt maladie.
En neutralisant l’absence, on retient le salaire habituel de 2 800 €. Le calcul devient :
2 800 € × 1/4 × 6 = 4 200 €
L’indemnité minimale à retenir est donc de 4 200 €, et non de 2 400 €.
🎯 En résumé : lorsqu’un salarié est en arrêt maladie, le gestionnaire paie doit toujours vérifier si les salaires de référence sont représentatifs. Si l’absence a diminué artificiellement la rémunération, il faut sécuriser le calcul pour ne pas minorer l’indemnité de rupture conventionnelle.
Le traitement paie de l’indemnité en 2026 🧾
Le traitement paie d’une indemnité de rupture conventionnelle dépend de plusieurs paramètres : montant versé, indemnité légale ou conventionnelle, rémunération annuelle précédente, plafond annuel de la Sécurité sociale, droit ou non du salarié à une pension de retraite, fraction exonérée de cotisations, CSG/CRDS et net imposable.
Le point majeur en 2026 est la contribution patronale spécifique.
L’article L.137-12 du Code de la sécurité sociale fixe à 40 % le taux de la contribution patronale due sur les indemnités de rupture conventionnelle pour leur part exclue de l’assiette des cotisations sociales.
Cela signifie que la rupture conventionnelle peut être relativement favorable au salarié sur le plan social, mais plus coûteuse pour l’employeur. C’est un point essentiel dans le chiffrage global.
💡 Réflexe expert paie : ne présentez jamais uniquement le “brut salarié”. Pour l’employeur, il faut aussi calculer le coût patronal de la contribution spécifique de 40 % sur la part exonérée de cotisations sociales.
Exemple paie : comprendre le coût réel pour l’employeur 🎯
Prenons un exemple simple.
Un salarié perçoit une indemnité de rupture conventionnelle de 20 000 €. Après analyse du régime social, 20 000 € sont exclus de l’assiette des cotisations sociales.
En 2026, la contribution patronale spécifique de 40 % s’applique sur cette part exonérée.
Le coût de cette contribution est donc :
20 000 € × 40 % = 8 000 €
Pour l’employeur, l’indemnité représente donc au minimum :
20 000 € versés au salarié ;
8 000 € de contribution patronale spécifique ;
soit un coût de 28 000 €, hors autres éléments de solde de tout compte.
👉 C’est souvent ici que la paie apporte une vraie valeur : elle permet à la direction de négocier avec une vision complète du coût.
Les autres éléments à solder sur le dernier bulletin 📄
La rupture conventionnelle ne se limite pas à l’indemnité spécifique.
Le salarié doit percevoir tous les éléments de rémunération dus à la date de rupture du contrat : salaire du mois, primes, variables, rappels éventuels, heures supplémentaires, commissions, indemnités diverses et indemnité compensatrice de congés payés si des congés restent acquis et non pris.
Côté paie, l’ordre de traitement conseillé est le suivant :
d’abord, calculer le salaire et les éléments variables dus jusqu’à la date de rupture ;
ensuite, calculer ou vérifier l’indemnité compensatrice de congés payés ;
puis, intégrer l’indemnité spécifique de rupture conventionnelle ;
ensuite, appliquer le bon régime social, fiscal et CSG/CRDS ;
enfin, contrôler la DSN et les documents de fin de contrat.
Peut-on contester une rupture conventionnelle ? ⚖️
Oui. La rupture conventionnelle peut être contestée devant le conseil de prud’hommes. Le recours doit être exercé dans un délai de 12 mois à compter de l’homologation ou du refus d’homologation.
Le principal risque est la remise en cause du consentement. Si le salarié démontre qu’il a signé sous pression, dans un contexte de harcèlement ou sans consentement libre, la rupture peut être annulée.
Pour l’employeur, cela peut produire les effets d’un licenciement sans cause réelle et sérieuse, avec des conséquences financières.
💡 Réflexe RH : conserver les preuves d’un processus loyal : invitation à entretien, échanges, version signée remise au salarié, respect des délais, absence de pression, calcul clair de l’indemnité.
Conclusion 🎯
La rupture conventionnelle est un outil utile, mais elle exige de la rigueur. Elle repose sur un accord libre entre l’employeur et le salarié, une procédure encadrée, une indemnité minimale obligatoire et un traitement paie précis.
En 2026, deux points doivent particulièrement retenir l’attention des services paie et RH.
Premier point : la contribution patronale spécifique est fixée à 40 % sur la part de l’indemnité exclue de l’assiette des cotisations sociales. Cela augmente le coût employeur et doit être intégré dans toute simulation.
Deuxième point : la proposition d’une rupture conventionnelle pendant un arrêt maladie n’est pas, en soi, discriminatoire, selon la Cour de cassation dans son arrêt du 17 juin 2026. Mais le contexte reste essentiel : le consentement doit être libre, éclairé et étranger à l’état de santé du salarié.
Troisième point : si le salarié est en arrêt maladie, le calcul de l’indemnité doit être sécurisé. Les salaires diminués par l’absence ne doivent pas mécaniquement minorer l’indemnité minimale. Le gestionnaire paie doit toujours vérifier si le salaire de référence est représentatif de la rémunération habituelle.
🤝 La rupture conventionnelle sécurise une séparation amiable.
🧾 La paie sécurise le coût, le bulletin et la déclaration.
Et c’est là que l’expertise paie fait toute la différence.
Article de référence
Actualités sociales et évolutions législatives impactant la gestion de la paieDans la même thématique
Actualités sociales et évolutions législatives impactant la gestion de la paie
L’article examine la veille législative et conventionnelle comme un élément central de la gestion de la paie et de la conformité sociale. Les évolutions des taux, plafonds, exonérations, minima conventionnels et obligations déclaratives peuvent modifier les bulletins, les coûts employeur et les DSN. Le texte décrit des contrôles portant notamment sur les paramètres du logiciel, les éléments variables, les arrêts de travail, les sorties et la cohérence des déclarations. Il souligne que l’analyse d’une réforme doit tenir compte de sa date d’entrée en vigueur et des salariés concernés, puis être testée par des simulations. Les conventions collectives, les justificatifs d’exonération, la protection des données et la préparation d’un contrôle URSSAF font également partie des enjeux. Les leviers présentés comprennent une veille organisée, des procédures traçables, des indicateurs de qualité et une répartition claire des rôles en cas d’externalisation. L’article s’adresse aux dirigeants, responsables RH, gestionnaires de paie et experts-comptables qui doivent traduire les changements réglementaires en contrôles et décisions opérationnelles.
Lire l'article →
Halloween et paie : confiez vos bulletins à une équipe qui ne mange pas encore ses clients 🎃
L’article examine les difficultés récurrentes de gestion de la paie dans les entreprises, à travers des situations courantes présentées avec humour. Il aborde les variables manquantes ou tardives, les fichiers de suivi peu lisibles, les heures supplémentaires déclarées tardivement, les questions sur les bulletins et les demandes urgentes. Ces problèmes peuvent compliquer la fiabilité du traitement, allonger les recherches et créer des incompréhensions chez les salariés. Le texte s’adresse aux équipes RH et paie ainsi qu’aux dirigeants impliqués dans la transmission et la validation des données. Il suppose une connaissance pratique des opérations de paie, sans exiger d’expertise technique particulière. Les leviers évoqués sont un calendrier de transmission, des responsabilités clairement définies, des outils compréhensibles et un suivi régulier des heures et des changements. L’article souligne aussi l’importance d’un interlocuteur identifié, d’une communication rapide et d’explications accessibles sur les bulletins.
Lire l'article →
Jour férié sur un jour de repos : dirigeants, devez-vous accorder une compensation ?
L’article examine le traitement d’un jour férié qui coïncide avec un jour de repos, à la lumière d’un arrêt de la Cour de cassation du 7 février 2024. La Cour a censuré une décision qui accordait une compensation sans distinguer la nature des repos ni établir que les textes garantissaient onze jours de congés au titre des jours fériés. Les jours de RTT accordés en contrepartie d’un travail supérieur à la durée légale ou conventionnelle ne peuvent pas être positionnés sur des jours fériés chômés. En revanche, un repos habituel ou un jour non travaillé lié à l’organisation des horaires n’ouvre pas automatiquement droit à une récupération ou à une indemnité. L’employeur doit examiner le planning, la nature du repos et les dispositions conventionnelles, contractuelles ou les pratiques plus favorables applicables. Une règle mal définie peut entraîner des réclamations, des erreurs de paie ou des coûts récurrents. L’article préconise des règles validées entre managers, ressources humaines et paie, un paramétrage logiciel vérifié et la conservation des justificatifs.
Lire l'article →