
Actualités et évolutions de la législation sociale
# Médaille du travail : le guide expert paie pour traiter la gratification en 2026 🏅🧾
Thématique : Actualités sociales et évolutions législatives impactant la gestion de la paie
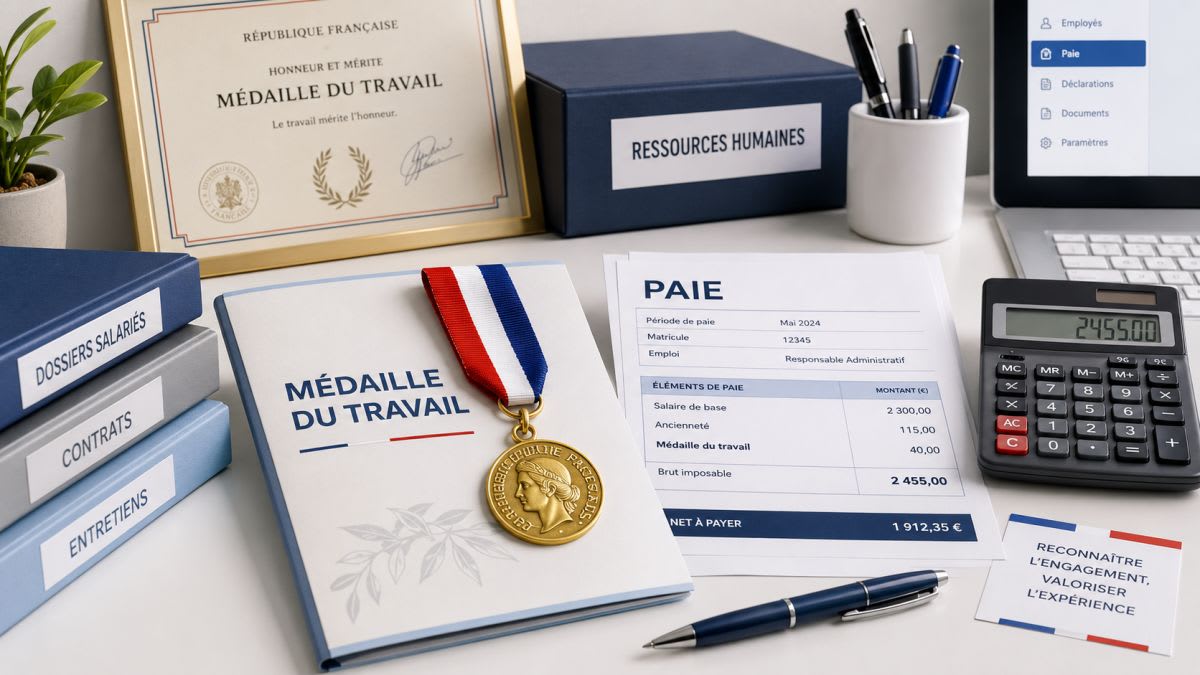
La médaille d’honneur du travail est souvent présentée comme une récompense symbolique. Elle valorise l’ancienneté, la fidélité, l’engagement professionnel et le parcours d’un salarié. Mais pour un service paie, ce sujet ne se limite pas à une remise de diplôme ou à une cérémonie interne.
Dès qu’une gratification est versée à l’occasion de la médaille du travail, il faut se poser les bonnes questions : cette prime est-elle obligatoire ? Quel montant appliquer ? Est-elle soumise à cotisations ? Est-elle imposable ? Comment la faire apparaître sur le bulletin ? Que faut-il déclarer en DSN ? Quels justificatifs conserver ?
En 2026, le sujet devient encore plus important, car le régime fiscal de la gratification a changé. La prime liée à la médaille du travail est désormais imposable. En revanche, une tolérance sociale est maintenue jusqu’au 31 décembre 2026, sous conditions. C’est précisément le type de détail qui fait la différence entre une paie “automatique” et une paie sécurisée.
La médaille du travail : de quoi parle-t-on exactement ? 🏅
La médaille d’honneur du travail est une distinction honorifique. Elle récompense notamment l’ancienneté des services accomplis par un salarié du secteur privé. Elle peut également valoriser la qualité exceptionnelle des initiatives prises dans le cadre professionnel ou les efforts réalisés pour acquérir une meilleure qualification. Le Code du travail numérique précise que cette médaille est accordée aux salariés ou assimilés, qu’ils soient ou non de nationalité française, travaillant en France pour des employeurs français ou étrangers.
Il faut bien distinguer deux choses.
D’un côté, il y a la médaille elle-même : c’est une distinction officielle.
De l’autre, il y a la gratification éventuellement versée au salarié : c’est elle qui intéresse directement le service paie.
La médaille ne déclenche pas automatiquement une prime obligatoire versée par l’employeur. Service-Public indique que l’employeur peut verser une somme d’argent ou accorder un ou plusieurs jours de congé selon ce qui est prévu par la convention collective ou l’accord collectif d’entreprise.
En clair : la médaille est officielle, mais la gratification dépend des textes applicables dans l’entreprise.
Les différents échelons de la médaille du travail ⏳
La médaille d’honneur du travail comporte quatre échelons :
la médaille d’argent, après 20 ans de services ;
la médaille de vermeil, après 30 ans de services ;
la médaille d’or, après 35 ans de services ;
la grande médaille d’or, après 40 ans de services.
Ces seuils sont les repères classiques à retenir en paie. Toutefois, il faut rester vigilant : certaines situations peuvent permettre des durées réduites, notamment en fonction de la nature de l’activité exercée ou de situations particulières prévues par les textes.
Le réflexe expert paie est le suivant : ne pas confondre l’ancienneté permettant d’obtenir la médaille avec l’ancienneté retenue par l’entreprise pour verser une gratification. Pour obtenir la médaille, le salarié peut additionner des périodes travaillées chez plusieurs employeurs. Pour la prime versée par l’entreprise, il faut vérifier ce que prévoit la convention collective, l’accord d’entreprise, l’usage ou la décision interne.
La gratification médaille du travail est-elle obligatoire ? 💶
Non, pas automatiquement.
L’État attribue la médaille, mais il ne verse pas de prime au salarié. La gratification peut être versée par l’employeur si un texte ou une pratique interne le prévoit. Elle peut aussi parfois être versée ou complétée par le CSE, selon les usages ou les règles internes.
Avant tout versement, la paie doit identifier la source du droit :
la convention collective ;
un accord collectif ;
un accord d’entreprise ;
un usage d’entreprise ;
une décision unilatérale de l’employeur ;
une politique RH interne ;
un dispositif du CSE.
Ce contrôle est indispensable. Une prime de médaille du travail ne se traite pas uniquement parce que “l’entreprise l’a toujours fait”. Si elle est versée de façon régulière, générale et constante, elle peut constituer un usage. Dans ce cas, il faut appliquer les règles de façon cohérente et sécurisée.
Le risque, en pratique, est double : verser une prime à un salarié qui n’y a pas droit selon les règles internes, ou au contraire oublier un salarié qui remplit les conditions. Dans les deux cas, le sujet peut rapidement devenir sensible.
Le point majeur en 2026 : la gratification est imposable ⚠️
C’est le point paie le plus important à retenir.
La loi de finances pour 2026 a supprimé l’exonération d’impôt sur le revenu applicable aux gratifications versées à l’occasion de la remise de la médaille d’honneur du travail. Le BOFiP confirme que cette suppression s’applique à compter du 1er janvier 2026.
Conséquence directe : en 2026, lorsqu’une gratification médaille du travail est versée, elle doit être intégrée au net imposable du salarié.
Cela signifie qu’elle doit également être prise en compte pour le prélèvement à la source. Le salarié doit donc comprendre que même si la prime peut bénéficier d’un traitement social favorable sous conditions, elle reste fiscalement imposable.
C’est un point essentiel, car beaucoup de services paie avaient historiquement des rubriques paramétrées comme exonérées socialement et fiscalement. En 2026, ce paramétrage n’est plus correct si la rubrique continue d’exclure la gratification du net imposable.
Et côté cotisations sociales en 2026 ? 🧾
Sur le plan social, il faut être précis.
Le Code du travail numérique indique qu’à titre de tolérance, l’application de l’exonération sociale perdure pour les revenus versés à l’occasion de la délivrance de la médaille d’honneur du travail jusqu’au 31 décembre 2026, à la suite d’une actualité BOSS du 10 avril 2026.
Cela veut dire qu’en 2026, on ne doit pas écrire simplement : “la prime est exonérée”. La formulation correcte est plus nuancée :
la gratification médaille du travail est imposable ;
elle peut bénéficier, à titre de tolérance administrative jusqu’au 31 décembre 2026, d’une exonération de cotisations sociales ;
cette exonération sociale est admise dans la limite du salaire mensuel de base, sous réserve de respecter les conditions applicables.
Entreprendre Service-Public mentionne les gratifications liées à la remise de la médaille d’honneur du travail parmi les éléments non soumis à cotisations, dans la limite du salaire mensuel de base.
En paie, cette distinction est fondamentale : fiscalement, la prime est imposable ; socialement, une tolérance peut encore s’appliquer en 2026.
Comment présenter la prime sur le bulletin de paie ? 📄
La gratification doit apparaître clairement sur le bulletin. Le libellé doit être compréhensible pour le salarié, mais aussi suffisamment précis pour justifier le régime appliqué.
On peut utiliser par exemple :
“Gratification médaille du travail” ;
“Prime médaille d’honneur du travail” ;
“Gratification médaille travail – argent” ;
“Gratification médaille travail – vermeil”.
Le traitement 2026 conseillé est le suivant : la prime est affichée sur le bulletin, intégrée au net imposable, prise en compte dans le prélèvement à la source, et traitée socialement selon la tolérance applicable jusqu’au 31 décembre 2026 dans la limite du salaire mensuel de base.
Si le montant versé dépasse cette limite, la fraction excédentaire doit être soumise à cotisations sociales. Il faut donc comparer le montant de la gratification au salaire mensuel de base du salarié.
Le point de contrôle est simple : le bulletin doit être cohérent sur trois niveaux.
Premièrement, le brut ou la zone de rémunération doit permettre d’identifier la prime.
Deuxièmement, le net imposable doit bien intégrer le montant fiscalement imposable.
Troisièmement, l’assiette sociale doit être correctement paramétrée selon la part exonérée et, le cas échéant, la part soumise.
Exemple 1 : prime inférieure au salaire mensuel de base ✅
Un salarié obtient la médaille d’argent pour 20 ans de services. Son salaire mensuel de base est de 2 500 € brut. L’entreprise lui verse une gratification de 900 €.
En 2026, la prime de 900 € est imposable. Elle doit donc entrer dans le net fiscal et être prise en compte pour le prélèvement à la source.
Sur le plan social, comme la prime est inférieure au salaire mensuel de base, elle peut bénéficier de la tolérance d’exonération sociale applicable jusqu’au 31 décembre 2026, sous réserve que les conditions soient respectées.
Le bon traitement paie est donc le suivant : la prime est visible sur le bulletin, non soumise à cotisations sociales si l’exonération est admise, mais bien intégrée au net imposable.
L’erreur classique serait de reprendre l’ancien paramétrage et de l’exclure aussi du net fiscal. En 2026, ce serait faux.
Exemple 2 : prime supérieure au salaire mensuel de base ⚠️
Un salarié obtient la grande médaille d’or. Son salaire mensuel de base est de 3 200 € brut. L’entreprise lui verse une gratification de 4 500 €.
La totalité des 4 500 € est imposable. Elle doit donc être intégrée au net fiscal.
Côté cotisations, la limite d’exonération sociale est le salaire mensuel de base. La fraction pouvant bénéficier de la tolérance est donc de 3 200 €. La fraction excédentaire est de 1 300 €.
Le traitement paie sera donc le suivant : 3 200 € peuvent bénéficier de la tolérance sociale si les conditions sont remplies, 1 300 € doivent être soumis à cotisations sociales, et 4 500 € doivent être intégrés au net imposable.
C’est exactement le type de cas où un contrôle manuel est indispensable. Un mauvais paramétrage peut conduire à exonérer socialement la totalité de la prime alors qu’une partie aurait dû être soumise.
Les justificatifs à conserver dans le dossier salarié 🗂️
Pour sécuriser le traitement, il ne suffit pas de passer une rubrique de paie. Il faut aussi conserver les éléments permettant de justifier le versement.
Le dossier doit idéalement contenir :
la copie du diplôme ou de la décision d’attribution ;
l’échelon obtenu par le salarié ;
la convention collective ou l’accord applicable ;
la règle interne fixant le montant de la gratification ;
le calcul de la limite d’exonération sociale ;
la preuve du salaire mensuel de base retenu ;
le bulletin contrôlé ;
les échanges éventuels avec le CSE si celui-ci intervient.
L’objectif est simple : en cas de contrôle ou de contestation, l’entreprise doit être capable de démontrer pourquoi elle a versé cette somme, pourquoi ce montant a été retenu, et pourquoi ce traitement social et fiscal a été appliqué.
Attention au rôle du CSE 👥
Le CSE peut parfois intervenir dans la remise de la médaille du travail, notamment en accordant un cadeau, une gratification ou une participation financière. Dans ce cas, il faut organiser la communication entre le CSE, les RH et la paie.
Pourquoi ? Parce que si plusieurs avantages sont versés à l’occasion du même événement, il faut éviter de raisonner séparément sans vision globale.
Le risque est de traiter une gratification employeur d’un côté et une gratification CSE de l’autre, sans vérifier l’impact social ou fiscal global. La paie doit donc être informée des sommes versées lorsqu’elles sont liées à la médaille du travail et qu’elles peuvent avoir un impact sur le régime applicable.
DSN : le contrôle indispensable 📤
La DSN doit refléter le bon traitement de la prime.
En 2026, le principal point de vigilance est le net fiscal. La gratification étant imposable, elle doit remonter correctement dans le montant net imposable déclaré. Si une fraction est soumise à cotisations sociales, elle doit aussi être intégrée dans les assiettes concernées.
Le contrôle à faire est donc très concret : après calcul du bulletin, il faut vérifier que la rubrique utilisée alimente correctement le net imposable, le prélèvement à la source et les assiettes sociales si une fraction est soumise.
Une erreur de rubrique peut créer un décalage entre le bulletin, la DSN et la déclaration fiscale du salarié. C’est typiquement une anomalie qui peut apparaître plus tard, au moment de la déclaration de revenus ou d’un contrôle.
Les erreurs paie les plus fréquentes ❌
La première erreur est de croire que la prime médaille du travail reste totalement exonérée en 2026. Ce n’est plus vrai fiscalement.
La deuxième erreur est de confondre exonération fiscale et tolérance sociale. En 2026, la prime est imposable, même si une tolérance sociale peut encore s’appliquer jusqu’au 31 décembre 2026.
La troisième erreur est de ne pas vérifier la limite du salaire mensuel de base. L’exonération sociale n’est pas à appliquer sans plafond.
La quatrième erreur est de verser une gratification sans vérifier la convention collective, l’accord ou l’usage applicable.
La cinquième erreur est de ne pas conserver le justificatif de la médaille.
La sixième erreur est d’oublier de mettre à jour la rubrique de paie après le changement fiscal 2026.
La septième erreur est de ne pas contrôler la DSN après validation du bulletin.
En paie, une prime mal paramétrée peut sembler correcte sur le bulletin, mais produire une mauvaise déclaration sociale ou fiscale. C’est pour cela que le contrôle ne doit pas s’arrêter au net à payer.
La méthode expert paie à appliquer ✅
Pour traiter correctement une gratification médaille du travail, la méthode est la suivante.
D’abord, vérifier que le salarié a bien obtenu la médaille et identifier l’échelon concerné.
Ensuite, vérifier si une gratification est prévue par la convention collective, un accord, un usage ou une décision interne.
Puis, déterminer le montant à verser.
Ensuite, comparer le montant de la gratification au salaire mensuel de base afin de contrôler la limite sociale.
Puis, appliquer le traitement 2026 : gratification imposable, intégration au net fiscal, prélèvement à la source, et tolérance sociale possible jusqu’au 31 décembre 2026 dans la limite applicable.
Enfin, contrôler le bulletin, la DSN et les justificatifs conservés au dossier.
La bonne logique est donc : droit à prime, montant, régime social, régime fiscal, déclaration, preuve.
Conclusion 🎯
La médaille du travail est un moment valorisant pour le salarié. Elle reconnaît un parcours, une fidélité et une expérience professionnelle. Mais côté paie, elle doit être traitée avec méthode.
En 2026, la règle à retenir est claire : la gratification médaille du travail est imposable. Elle peut toutefois bénéficier, à titre de tolérance administrative jusqu’au 31 décembre 2026, d’une exonération de cotisations sociales dans la limite du salaire mensuel de base, sous réserve de respecter les conditions applicables.
La paie doit donc sécuriser trois points : le droit à gratification, le traitement social et le traitement fiscal.
🏅 La médaille récompense l’ancienneté.
🧾 La paie sécurise le versement.
Et c’est précisément là que l’expertise paie fait toute la différence.
Article de référence
Actualités sociales et évolutions législatives impactant la gestion de la paieDans la même thématique
Actualités sociales et évolutions législatives impactant la gestion de la paie
L’article examine la veille législative et conventionnelle comme un élément central de la gestion de la paie et de la conformité sociale. Les évolutions des taux, plafonds, exonérations, minima conventionnels et obligations déclaratives peuvent modifier les bulletins, les coûts employeur et les DSN. Le texte décrit des contrôles portant notamment sur les paramètres du logiciel, les éléments variables, les arrêts de travail, les sorties et la cohérence des déclarations. Il souligne que l’analyse d’une réforme doit tenir compte de sa date d’entrée en vigueur et des salariés concernés, puis être testée par des simulations. Les conventions collectives, les justificatifs d’exonération, la protection des données et la préparation d’un contrôle URSSAF font également partie des enjeux. Les leviers présentés comprennent une veille organisée, des procédures traçables, des indicateurs de qualité et une répartition claire des rôles en cas d’externalisation. L’article s’adresse aux dirigeants, responsables RH, gestionnaires de paie et experts-comptables qui doivent traduire les changements réglementaires en contrôles et décisions opérationnelles.
Lire l'article →
Halloween et paie : confiez vos bulletins à une équipe qui ne mange pas encore ses clients 🎃
L’article examine les difficultés récurrentes de gestion de la paie dans les entreprises, à travers des situations courantes présentées avec humour. Il aborde les variables manquantes ou tardives, les fichiers de suivi peu lisibles, les heures supplémentaires déclarées tardivement, les questions sur les bulletins et les demandes urgentes. Ces problèmes peuvent compliquer la fiabilité du traitement, allonger les recherches et créer des incompréhensions chez les salariés. Le texte s’adresse aux équipes RH et paie ainsi qu’aux dirigeants impliqués dans la transmission et la validation des données. Il suppose une connaissance pratique des opérations de paie, sans exiger d’expertise technique particulière. Les leviers évoqués sont un calendrier de transmission, des responsabilités clairement définies, des outils compréhensibles et un suivi régulier des heures et des changements. L’article souligne aussi l’importance d’un interlocuteur identifié, d’une communication rapide et d’explications accessibles sur les bulletins.
Lire l'article →
Jour férié sur un jour de repos : dirigeants, devez-vous accorder une compensation ?
L’article examine le traitement d’un jour férié qui coïncide avec un jour de repos, à la lumière d’un arrêt de la Cour de cassation du 7 février 2024. La Cour a censuré une décision qui accordait une compensation sans distinguer la nature des repos ni établir que les textes garantissaient onze jours de congés au titre des jours fériés. Les jours de RTT accordés en contrepartie d’un travail supérieur à la durée légale ou conventionnelle ne peuvent pas être positionnés sur des jours fériés chômés. En revanche, un repos habituel ou un jour non travaillé lié à l’organisation des horaires n’ouvre pas automatiquement droit à une récupération ou à une indemnité. L’employeur doit examiner le planning, la nature du repos et les dispositions conventionnelles, contractuelles ou les pratiques plus favorables applicables. Une règle mal définie peut entraîner des réclamations, des erreurs de paie ou des coûts récurrents. L’article préconise des règles validées entre managers, ressources humaines et paie, un paramétrage logiciel vérifié et la conservation des justificatifs.
Lire l'article →