
Techniques et bonnes pratiques de la paie
# RGDU 2026 : attention aux salariés proches de 3 SMIC 🚨
Thématique : Tout savoir sur la RGDU et ses impacts sur la gestion de la paie
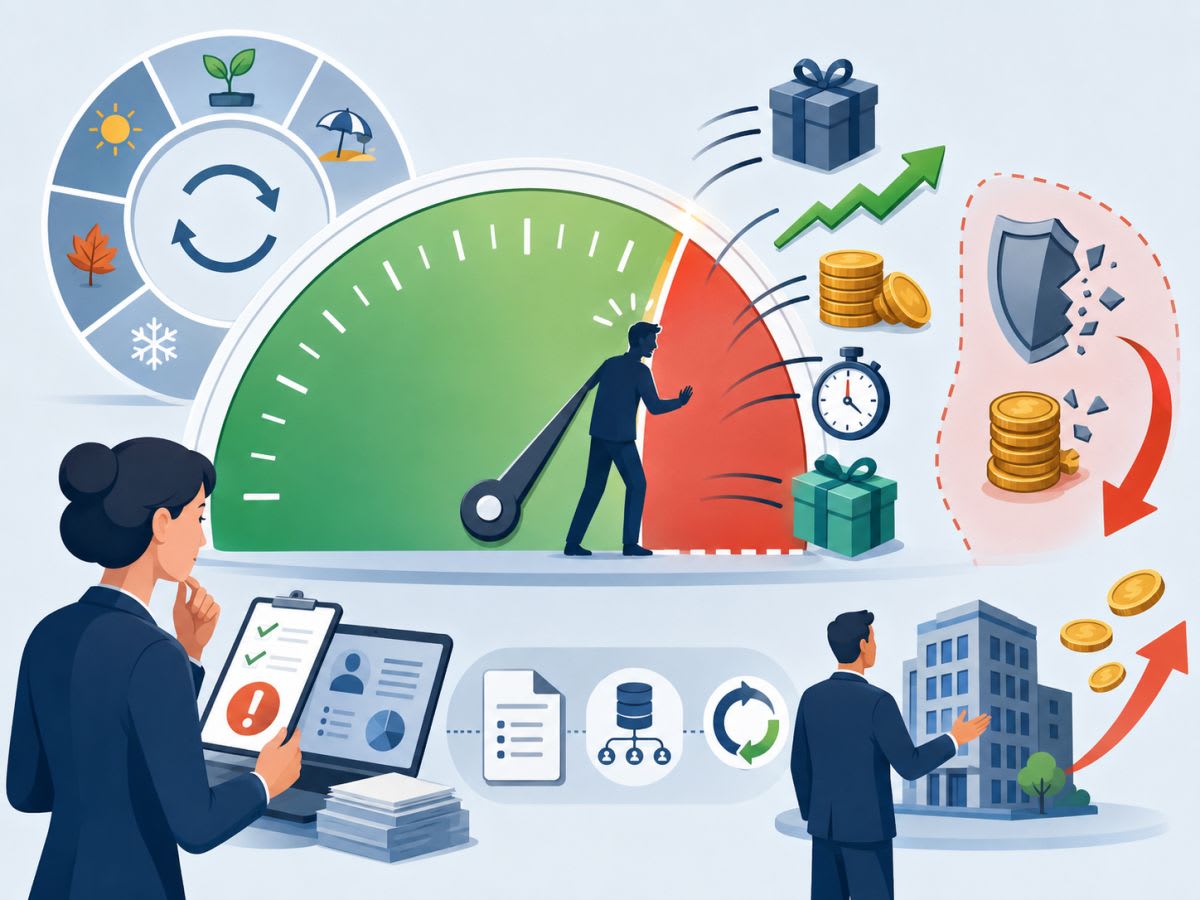
Depuis le 1er janvier 2026, la réduction générale dégressive unique, appelée RGDU, remplace l’ancienne logique des allègements généraux de cotisations patronales.
Elle concerne les rémunérations inférieures à 3 SMIC.
👉 En dessous de ce seuil, l’employeur peut bénéficier d’une réduction de cotisations patronales.
⛔ À partir de 3 SMIC, la réduction disparaît.
Les salariés proches de ce seuil doivent donc faire l’objet d’une vigilance particulière en paie.
Pourquoi ?
Parce qu’une prime, une augmentation, un rappel de salaire, des heures supplémentaires importantes ou une régularisation peuvent suffire à faire franchir le seuil.
Dans ce cas, les conséquences pour l’employeur peuvent être directes :
📉 perte de l’allègement patronal ;
🔁 régularisation possible ;
📊 hausse du coût employeur ;
📤 vigilance DSN ;
⚠️ risque de mauvaise anticipation budgétaire.
L’objectif est donc simple : identifier les salariés proches de 3 SMIC avant toute décision de rémunération.
⚖️ De la réduction Fillon à la RGDU
Avant 2026, les entreprises appliquaient principalement la réduction générale des cotisations patronales, souvent appelée réduction Fillon.
Ce dispositif concernait surtout les rémunérations proches du SMIC et inférieures à 1,6 SMIC.
Depuis 2026, la RGDU modifie cette logique.
Elle regroupe plusieurs mécanismes d’allègements patronaux, notamment :
✅ l’ancienne réduction générale des cotisations patronales ;
✅ les anciens allègements de taux sur la cotisation patronale maladie ;
✅ les anciens allègements de taux sur la cotisation patronale allocations familiales.
La RGDU reste une réduction patronale dégressive :
📌 maximale au niveau du SMIC ;
📉 décroissante lorsque la rémunération augmente ;
⛔ nulle lorsque la rémunération atteint ou dépasse 3 SMIC.
Elle agit uniquement côté employeur.
Elle ne modifie pas le salaire brut du salarié, ni son net à payer.
🧮 Comment se calcule la RGDU ?
Le montant de la RGDU est calculé ainsi :
Montant de la RGDU = rémunération annuelle brute × coefficient de réduction
Le coefficient dépend notamment :
📌 du SMIC annuel de référence ;
📌 du taux FNAL applicable à l’entreprise ;
📌 des paramètres réglementaires 2026 ;
📌 de la rémunération annuelle brute du salarié.
Pour 2026, le SMIC annuel de référence est de :
21 876,40 €
Le seuil de 3 SMIC correspond donc à :
21 876,40 € × 3 = 65 629,20 €
👉 En pratique, la RGDU s’applique lorsque la rémunération annuelle brute du salarié reste inférieure à ce seuil, sous réserve des règles de proratisation applicables.
🔎 Pourquoi le seuil de 3 SMIC est-il si important ?
Le seuil de 3 SMIC constitue la limite d’éligibilité à la RGDU.
Tant que la rémunération annuelle brute du salarié reste inférieure à ce seuil, l’employeur peut bénéficier de la réduction.
Mais dès que la rémunération atteint ou dépasse 3 SMIC, la RGDU n’est plus due.
⚠️ Le point essentiel est que la RGDU repose sur une logique annuelle.
Il ne faut donc pas regarder uniquement le salaire mensuel.
Il faut analyser la rémunération annuelle totale, en intégrant notamment :
💶 le salaire de base ;
🎁 les primes ;
📈 la rémunération variable ;
⏱️ les heures supplémentaires ou complémentaires ;
🏠 les avantages en nature ;
🧾 les rappels de salaire ;
🔁 les régularisations ;
📌 les indemnités soumises à cotisations.
Un salarié peut sembler rester sous le seuil chaque mois, mais dépasser 3 SMIC en annuel à cause d’une prime ou d’un rappel versé en fin d’année.
💶 Exemple paie : salarié proche du seuil de 3 SMIC
Prenons un salarié à temps plein, présent toute l’année, dans une entreprise soumise au FNAL à 0,10 %.
Le seuil de 3 SMIC est fixé à :
65 629,20 €
📌 Situation avant prime
Le salarié perçoit une rémunération annuelle brute de :
64 800 €
Il reste donc inférieur au seuil de 3 SMIC.
Il peut encore ouvrir droit à la RGDU.
Même si la réduction est faible à proximité de 3 SMIC, elle peut encore représenter un montant significatif pour l’employeur.
🎁 Situation après prime
En décembre, l’employeur verse une prime de :
1 500 € brut
La rémunération annuelle devient :
64 800 € + 1 500 € = 66 300 €
Le salarié dépasse alors le seuil de 3 SMIC.
⛔ La RGDU n’est donc plus due.
📌 Conclusion de l’exemple
La prime ne coûte pas seulement son montant brut et les cotisations patronales associées.
Elle peut aussi faire perdre l’allègement patronal restant.
👉 C’est ce qui rend les salariés proches de 3 SMIC particulièrement sensibles.
🎁 Les événements qui peuvent faire franchir le seuil
Plusieurs événements peuvent faire passer un salarié au-dessus de 3 SMIC :
🎁 prime annuelle ;
🎯 prime d’objectif ;
🏆 prime de performance ;
💼 prime exceptionnelle ;
📈 augmentation individuelle ;
📊 revalorisation collective ;
🧾 rappel de salaire ;
⏱️ heures supplémentaires importantes ;
💶 treizième mois ;
🏠 avantage en nature ;
🔁 régularisation de rémunération ;
📌 changement de classification ;
📌 rémunération variable plus élevée que prévu.
Ces éléments doivent être analysés avant le versement ou avant la clôture de paie.
⚠️ Le risque est particulièrement important en fin d’année, lorsque plusieurs éléments variables peuvent être versés en même temps.
🔁 Impact en cas de régularisation annuelle
La RGDU est un calcul annuel.
Cela signifie qu’un salarié peut être considéré comme éligible pendant plusieurs mois, puis sortir du dispositif en fin d’année si sa rémunération annuelle dépasse le seuil.
Exemple :
📌 rémunération stable de janvier à novembre ;
📌 RGDU appliquée chaque mois ;
📌 prime versée en décembre ;
📌 rémunération annuelle supérieure à 3 SMIC ;
📌 RGDU finalement non due ;
📌 régularisation sur le dernier bulletin.
Le logiciel de paie peut alors reprendre tout ou partie de la réduction appliquée précédemment.
Pour l’employeur, cela peut se traduire par une hausse de charges sur la paie de fin d’année.
🧾 Impact sur le bulletin de paie
Sur le bulletin de paie, le franchissement du seuil de 3 SMIC peut se traduire par :
📉 une réduction générale moins élevée ;
⛔ une absence de RGDU ;
🔁 une régularisation de réduction ;
📊 une hausse du coût patronal ;
🧾 une variation des cotisations patronales.
Le salarié ne voit pas directement l’effet de la RGDU sur son net à payer, car la réduction agit uniquement côté employeur.
En revanche, l’employeur constate une variation du coût total.
📤 Conséquences en DSN
Le franchissement du seuil de 3 SMIC a aussi un impact déclaratif.
La DSN doit être cohérente avec :
✅ la rémunération annuelle brute ;
✅ le montant de RGDU appliqué ;
✅ l’éventuelle régularisation ;
✅ les primes ou rappels versés ;
✅ les périodes concernées ;
✅ les bases de cotisations ;
✅ le seuil d’éligibilité.
Une RGDU maintenue à tort alors que la rémunération atteint ou dépasse 3 SMIC peut générer une réduction indue.
À l’inverse, une RGDU supprimée à tort alors que le salarié reste sous le seuil peut entraîner une perte d’allègement pour l’entreprise.
👉 Le contrôle DSN est donc indispensable.
🚨 Les cas sensibles à surveiller
Les salariés proches de 3 SMIC doivent être identifiés avant certaines opérations de paie.
Les cas les plus sensibles sont :
1️⃣ versement d’une prime annuelle ;
2️⃣ augmentation en cours d’année ;
3️⃣ rappel de salaire ;
4️⃣ heures supplémentaires importantes ;
5️⃣ rémunération variable ;
6️⃣ treizième mois ;
7️⃣ avantage en nature.
Ces éléments peuvent modifier la rémunération annuelle et faire sortir le salarié du dispositif.
⚠️ Point de vigilance : ne pas raisonner uniquement au mois
Le point central est le suivant :
👉 La RGDU repose sur une rémunération annuelle.
Un salarié peut sembler sous le seuil chaque mois, mais le dépasser en annuel.
C’est particulièrement vrai en présence de :
🎁 primes ;
📈 variable ;
🧾 rappels ;
⏱️ heures supplémentaires ;
💶 treizième mois ;
🏠 avantages en nature ;
🔁 régularisations.
Il faut donc toujours contrôler la rémunération annuelle brute soumise à cotisations.
📌 À retenir
La RGDU n’est pas une simple nouvelle appellation de la réduction Fillon.
Elle modifie la logique des allègements patronaux, avec :
✅ un seuil élargi jusqu’à 3 SMIC ;
✅ une nouvelle formule de calcul ;
✅ de nouveaux paramètres ;
✅ une vigilance accrue sur les rémunérations annuelles ;
✅ des contrôles renforcés en paie et en DSN.
📌 En résumé :
Un salarié proche de 3 SMIC peut sortir de la RGDU à cause d’une prime, d’une augmentation, d’un rappel de salaire ou d’une régularisation.
Le bon réflexe :
👉 identifier les salariés sensibles avant toute décision de rémunération.
Ce contrôle permet d’éviter les mauvaises surprises sur le coût employeur et de sécuriser la DSN.
Article de référence
La RGDU : définition, calcul et évolution de la réduction générale dégressive unique 🧾Dans la même thématique
La RGDU : définition, calcul et évolution de la réduction générale dégressive unique 🧾
L’article traite de la RGDU, qui correspond à l’application du RGPD aux processus de paie et de ressources humaines. Il détaille les obligations de conformité pour les employeurs, notamment la cartographie des traitements de données, la sécurisation technique et organisationnelle, et la gestion des relations avec les prestataires. Les enjeux principaux incluent la protection des données sensibles, la réduction des risques financiers et réputationnels, et l’optimisation sociale et fiscale via une meilleure qualité des données. Le texte s’adresse à un public déjà sensibilisé à la gestion de la paie et à la conformité réglementaire, comme les DRH, gestionnaires de paie et dirigeants. Les leviers d’action identifiés sont la révision régulière des procédures, la formation continue, la contractualisation rigoureuse avec les sous-traitants et l’utilisation d’indicateurs de suivi. L’article souligne que la conformité RGDU n’est pas un frein mais un prérequis à l’optimisation, en fiabilisant les données et en limitant les erreurs. Il propose une feuille de route opérationnelle, des points de contrôle et met en avant l’importance d’une gouvernance continue, que la paie soit internalisée ou externalisée. Enfin, il rappelle les risques liés à la non-conformité et l’intérêt d’intégrer la protection des données dès la conception des processus.
Lire l'article →
Augmenter un salarié : attention à l’effet RGDU sur le coût employeur 📈
L’article décrit l’effet d’une augmentation salariale sur la réduction générale dégressive unique (RGDU), applicable depuis 2026. Cette réduction patronale est maximale au niveau du SMIC, diminue avec la rémunération et disparaît à partir de 3 SMIC. Son calcul dépend notamment de la rémunération annuelle, du SMIC de référence, du taux FNAL, du temps de travail et des éléments variables de paie. Une hausse de salaire peut augmenter le brut et les cotisations patronales tout en réduisant la RGDU, ce qui accroît le coût employeur au-delà du brut supplémentaire. Dans un exemple, une hausse de 100 € brut par mois entraîne une baisse annuelle de RGDU estimée à 660,30 €, en plus des cotisations dues sur la hausse. Les situations sensibles comprennent les salaires proches du SMIC ou de 3 SMIC, les augmentations rétroactives ou collectives et les changements de prime en salaire de base. L’article détaille aussi les effets possibles sur les régularisations, les bulletins de paie et la DSN, ainsi que les paramètres à comparer pour simuler le coût complet.
Lire l'article →
# RGDU : pourquoi une régularisation peut apparaître en fin d’année 🔁
L’article explique le fonctionnement de la réduction générale dégressive unique (RGDU), applicable depuis le 1er janvier 2026, et les régularisations qui peuvent apparaître sur la paie. Cette réduction patronale est calculée sur une base annuelle, même lorsqu’elle est appliquée chaque mois ; elle dépend notamment de la rémunération brute, du SMIC de référence, du taux FNAL et du temps de présence ou de travail. Une prime ou une hausse de salaire peut accroître la rémunération annuelle et réduire l’allègement, tandis qu’une absence, une entrée ou une sortie et un changement de durée de travail peuvent modifier la rémunération ou le SMIC de référence. Le logiciel peut alors reprendre une réduction trop élevée ou accorder un complément si l’allègement appliqué était insuffisant. L’article illustre ces effets par des exemples, dont une prime de 1 000 euros associée à une baisse estimée de RGDU de 555,80 euros, et souligne l’importance du traitement des absences et des proratisations. Il distingue les régularisations progressives des régularisations annuelles et précise que la RGDU affecte les cotisations patronales, non le brut ou le net du salarié. Destiné aux gestionnaires de paie et aux employeurs, le texte présente des contrôles portant sur les cumuls, les paramètres de calcul et la cohérence entre bulletin et DSN afin d’expliquer et d’anticiper les écarts.
Lire l'article →